Modelos financeiros, o que são?
A análise financeira representa uma das atividades mais importantes para o desenvolvimento e sustentabilidade de qualquer organização. Esta análise permite avaliar a situação económica e financeira de uma empresa, não apenas no momento atual, mas também no passado e, sobretudo, no futuro.
Para esse fim, as empresas recorrem à construção de modelos financeiros. Estas ferramentas fundamentais permitem interpretar e analisar o estado presente da organização e prever comportamentos futuros, com base em dados estruturados e análises rigorosas.
Além disso, os modelos financeiros compreendem diferentes componentes cruciais, como a estrutura de contas, centros de custo, fluxos de caixa e balanço, entre outros. Desta forma, ajudam a ter uma melhor perceção financeira da organização.
Naturalmente, para que um modelo financeiro seja eficaz e completo, é imprescindível o acesso a dados financeiros fiáveis e detalhados. Neste sentido, os dados históricos são especialmente importantes, pois permitem realizar análises retrospetivas e projeções futuras.
Com isto, podemos passar à explicação mais detalhada dos formatos responsáveis por esta análise.
Principais documentos que constroem um modelo financeiro completo
Balanço
O balanço financeiro é um documento que reflete a posição financeira de uma empresa num determinado momento. Para isso, divide-se em Ativos, Passivos e Capital Próprio.
- Ativos – Bens e direitos da organização, como, por exemplo, veículos, computadores, entre outros.
- Passivos – Obrigações e dívidas, como, por exemplo, obrigações a terceiros e contas a pagar.
- Capital próprio – Valor líquido de uma empresa, correspondente à diferença entre o total dos ativos e o total dos passivos.
Além disso, para facilitar a análise, o balanço poderá apresentar uma divisão pelos meses do ano e por subsecções de ativos e passivos.
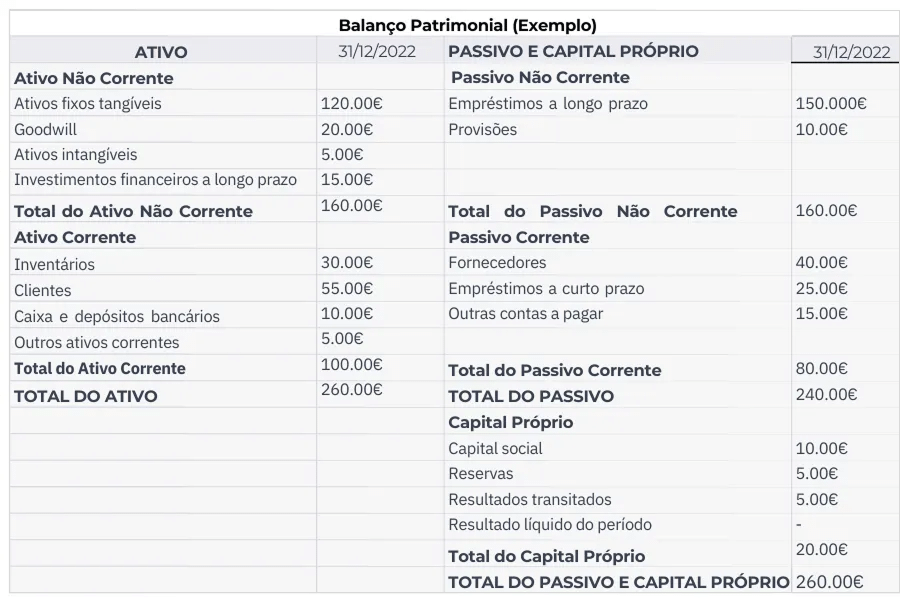
A imagem abaixo demonstra um exemplo de um balanço:
Balancete
Nesta secção, também faz sentido referir o balancete, um relatório auxiliar ao balanço que apresenta os saldos das contas contabilísticas num determinado período.
Assim, este documento serve maioritariamente para verificar a correção dos lançamentos antes da elaboração do balanço.
DDemonstração de Resultados
O segundo formato importante para um modelo financeiro é a Demonstração de Resultados.
No entanto, antes de avançar para uma análise mais detalhada desta secção, é importante perceber a estrutura do plano de contas. Neste caso, essa estrutura segue o Sistema de Normalização Contabilística (SNC).
Esta estrutura organiza as contas em classes e permite detalhá-las com diferentes níveis de desagregação.
Isto é, no plano de contas SNC existem 7 classes que representam propósitos diferentes:
- Classe 1 – Capital, Reservas e Resultados Transitados
- Inclui o capital social, reservas legais e lucros ou prejuízos acumulados.
- Classe 2 – Dívidas de Terceiros
- Regista clientes, fornecedores, contas a receber e a pagar.
- Classe 3 – Inventários e Ativos Biológicos
- Inclui o stock de mercadorias, matérias-primas e bens consumíveis.
- Classe 4 – Investimentos Financeiros e Financiamentos Obtidos
- Engloba empréstimos, títulos financeiros e investimentos.
- Classe 5 – Meios Financeiros Líquidos
- Contas bancárias, caixa e equivalentes de caixa.
- Classe 6 – Gastos e Perdas
- Regista despesas operacionais como custos com pessoal, matérias-primas e serviços externos.
- Classe 7 – Rendimentos e Ganhos
- Inclui receitas de vendas, prestações de serviços e outros rendimentos.
Com isto, na demonstração de resultados, traduzida para inglês como Profit & Losses, percebe-se rapidamente que as empresas utilizam maioritariamente as contas 6 e 7.
Este documento resume toda a atividade da empresa e demonstra se a organização teve lucro ou prejuízo num determinado período. Desta forma, após a elaboração do documento, é possível registar os valores contabilísticos de cada rubrica.
Rubricas
As rubricas revelam-se um tópico bastante importante nas análises financeiras. Assim, permitem que os interessados, stakeholders ou contabilistas analisem e avaliem cada uma delas.
Entende-se por rubricas as categorias ou linhas específicas utilizadas para organizar diferentes tipos de receitas, despesas, ativos, passivos ou outros elementos contabilísticos.
Por exemplo, na imagem previamente apresentada, é possível observar rubricas do balanço, como “Ativos fixos tangíveis”.
As rubricas têm como principal objetivo estruturar a informação financeira de forma clara e compreensível. Além disso, permitem controlar e analisar o orçamento executado e, desta forma, cumprir normas contabilísticas e legais.
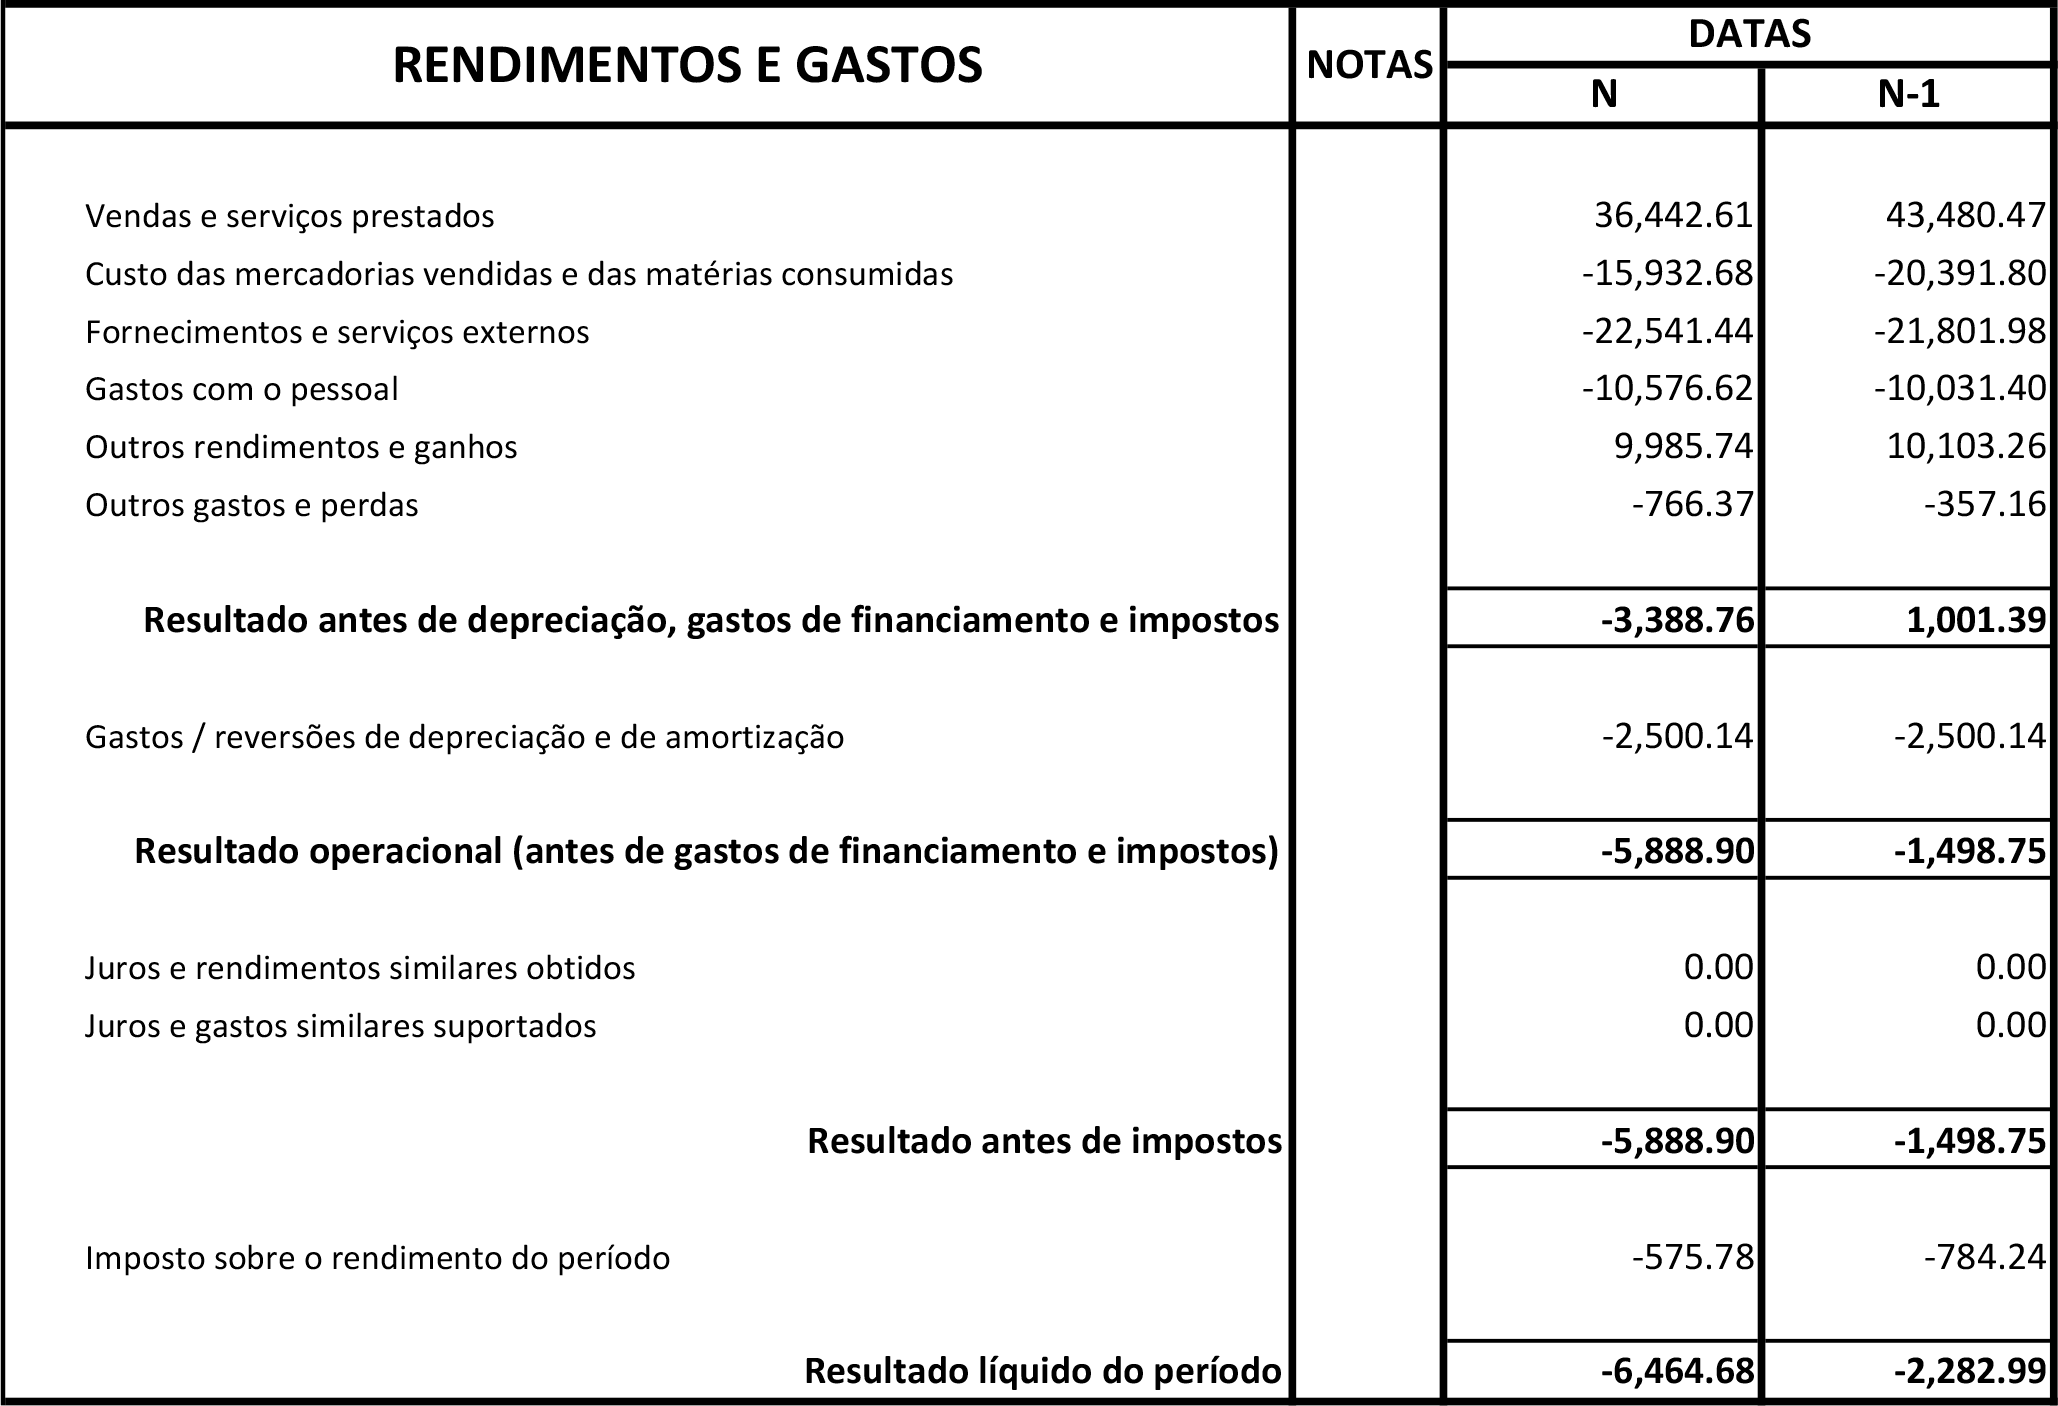
A imagem seguinte ilustra o exemplo de um documento com rubricas que podem ser utilizadas.
Qual o papel da B2F na construção de um modelo analítico financeiro?
A B2F tem uma vasta experiência no desenvolvimento de modelos analíticos financeiros. Por isso, acompanha todo o processo, desde:
- Extração de dados a partir de múltiplas fontes (parametrizações, CRMs, ERPs), independentemente do seu formato — bases de dados, APIs ou ficheiros;
- Transformação dos dados, adaptando-os às necessidades do negócio e assegurando qualidade e consistência;
- Consolidação da informação num Data Warehouse escalável, com o objetivo de criar um modelo de dados agnóstico e independente das fontes de origem;
- Desenvolvimento de dashboards e modelos analíticos, promovendo um consumo de informação eficiente, intuitivo e orientado à tomada de decisão.
Contudo, a construção de um modelo deste tipo, com base em ficheiros internos ou dados extraídos de um ERP, é frequentemente mais complexa do que aparenta à primeira vista.
O ponto de partida: a estruturação da informação
O primeiro passo passa, naturalmente, pela visualização e extração de todos os dados relevantes. Em seguida, a equipa organiza esses dados em tabelas distintas, de acordo com a sua função.
Regra geral, as tabelas a criar ou extrair incluem:
- Dimensões como Empresas, Departamentos, Atividades, Setores, Projetos, entre outras;
- Contas;
- Centros de custo;
- Rubricas;
- Orçamentos;
- Movimentos;
- Fluxos de caixa.
As últimas colunas concentram os dados numéricos e temporais, como valores e datas. Por outro lado, as primeiras servem para caracterizar e contextualizar essa informação.
Na maioria dos casos, estes dados não se encontram estruturados, organizados ou interligados. É precisamente aqui que a B2F assume um papel determinante.
Do caos à estrutura: criar lógica onde não existe
Após a análise e extração, o processo avança para a organização do modelo. Nesta fase, a equipa cria relações entre tabelas, desagrega contas e desenvolve tabelas auxiliares, sempre que necessário, para completar o modelo final.
Cada organização tem a sua forma de trabalhar a informação financeira. Por vezes, em vez de existir uma associação direta entre contas e rubricas, surgem estruturas mais complexas, como a da imagem seguinte:
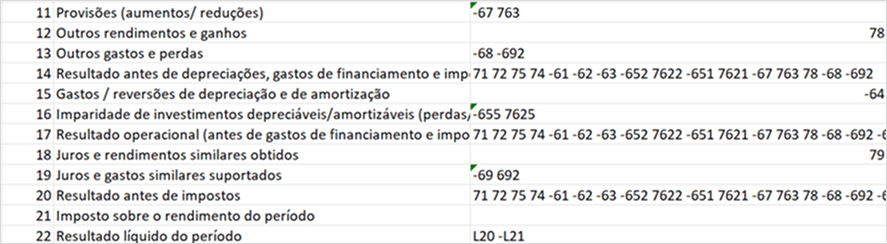
A primeira coluna indica a linha analítica de cada rubrica. Em seguida, surge a descrição e, por fim, a composição desagregada das contas que a compõem.
Alguns exemplos:
- Um campo como “67 68 69” representa a soma dos movimentos das contas 67, 68 e 69 (e respetivas subcontas);
- “4482..4495” corresponde ao intervalo entre as contas 4482 e 4495 — ou seja, 4483, 4484, 4485, etc.;
- “L20-L21” indica a subtração entre os valores das linhas 20 e 21.
Este tipo de estrutura, apesar de compreensível para humanos, dificulta a análise automatizada com ferramentas como Microsoft Excel ou Power BI. Isto acontece porque não existe correspondência direta entre as rubricas e os registos de movimentos.
Automatização e controlo: a força do processo
A B2F recorre a procedimentos desenvolvidos em SQL para desagregar estas contas e estabelecer as ligações necessárias às tabelas de valores numéricos.
Embora não seja um processo imediato, a experiência acumulada permite torná-lo eficiente, fiável e escalável.
Com este trabalho, garantimos um cálculo automatizado durante a execução do processo ETL. Desta forma, asseguramos que as rubricas do balanço e da demonstração de resultados estão atualizadas diariamente, sem necessidade de intervenção manual.
O resultado final: um modelo único, claro e funcional
Antes deste tipo de intervenção, é comum encontrar empresas com dezenas de tabelas dispersas no ERP, de difícil acesso e interpretação. Além disso, podem existir múltiplos ficheiros Excel não relacionados entre si.
Depois da implementação do processo, a realidade muda por completo. Assim, a empresa passa a dispor de um modelo único, estruturado e integrado, onde todos os dados estão tratados e prontos para análise num único local.
A imagem seguinte apresenta um exemplo de modelo desenvolvido pela B2F, com as devidas associações e tabelas criadas ao longo do processo:
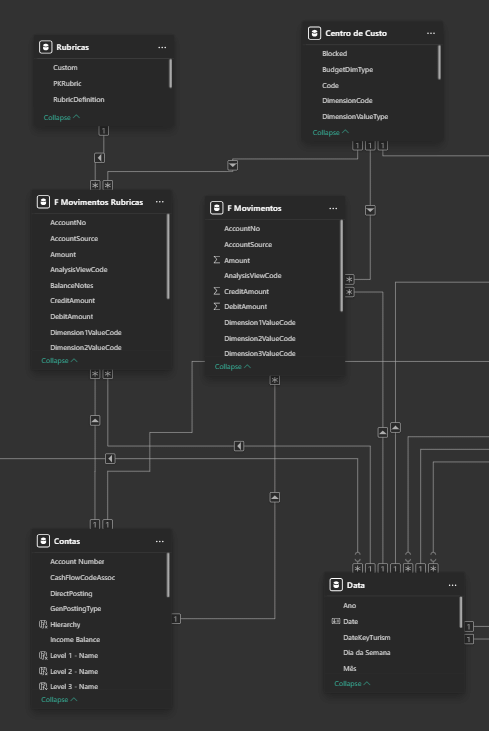
Como se pode observar, as tabelas com os dados numéricos e temporais encontram-se no centro do modelo. Por sua vez, as tabelas que contextualizam a informação, como rubricas, contas e documentos, encontram-se à sua volta.
Antes vs Depois
Na tabela que se segue, estão representadas as comparações de um modelo antes e depois de a B2F o desenvolver.
| Antes | Depois |
|---|---|
| Informação pouco estruturada e dispersa | Dados organizados, de fácil acesso e visualização |
| Análises morosas e com acesso limitado aos dados | Análises rápidas e desenvolvimento intuitivo, com acesso imediato a qualquer informação necessária |
| Dados distribuídos por múltiplos ficheiros, dificultando os cálculos | Informação centralizada, estruturada e normalizada num único local |
| Desenvolvimento de documentação para o modelo torna-se complexo e ineficiente | Criação simples e direta dos documentos essenciais para o modelo |
| Muito tempo despendido na recolha e consolidação de dados | Automatização da integração e tratamento de dados |
| Elevada dependência de pessoas específicas para interpretar os ficheiros | Equipas mais autónomas e processos mais ágeis |
| Sistema difícil de escalar com o aumento de volume de dados | Modelo escalável que permite integrar novos dados facilmente |
| Falta de visibilidade global sobre o negócio | Melhor suporte à gestão estratégica e operacional |
Transforme os dados financeiros da sua empresa em decisões mais inteligentes
A sua empresa ainda depende de ficheiros Excel dispersos, processos manuais e relatórios financeiros difíceis de atualizar? Com os modelos analíticos financeiros desenvolvidos pela B2F, pode centralizar a informação, automatizar análises e obter uma visão mais clara do desempenho financeiro do seu negócio.